原油市场波动特征与资金流向
近期原油市场呈现高波动特征,布伦特与WTI主力合约振幅显著扩大。资金面看,CFTC持仓报告显示投机净多头寸连续三周下滑,而商业套保盘则逆势增加,反映出市场分歧加剧。宏观层面,美元指数与风险资产联动性减弱,资金从原油相关ETF流出转向防御型资产。这种资金博弈的背后,是市场对全球需求前景与供应端不确定性重新定价的过程。
供需基本面再平衡与潜在扰动
供应端变量
OPEC+产量政策仍是核心变量。尽管减产协议延长至2026年,但成员国履约率分化,部分产油国超产压力不减。美国页岩油增产斜率放缓,钻机数维持低位,但DUC井库存释放仍构成潜在供应弹性。地缘风险方面,中东局势间歇性升温,对霍尔木兹海峡航运的担忧情绪时常扰动盘面,但实质供应中断尚未发生。
需求端预期
全球经济增长放缓预期压制需求前景。IEA与OPEC最新月报均下调2026年需求增速,主要经济体制造业PMI疲软,柴油与化工原料需求承压。然而,中国原油进口量维持高位,印度需求增长稳健,非OECD国家仍为需求支撑。航空煤油恢复性增长也提供边际利好。整体呈现结构性分化,而非全面萎缩。
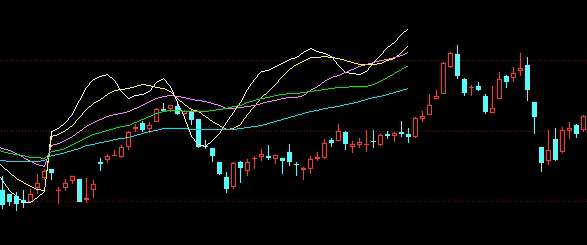
国际期货市场联动与跨品种套利
原油与黄金期货的联动性近期增强。风险事件发生时,两者同向下跌后黄金快速反弹,原油则持续走弱,反映资金从商品属性向避险属性切换。铜、大豆等大宗商品同步波动,但原油波动率领先其他品种,成为风险情绪风向标。跨品种套利方面,裂解价差震荡走低,炼厂利润压缩导致原油端承压,下游成品油相对强势。
市场风险结构与资金情绪
波动率指数(OVX)维持高位,期权偏斜指标显示尾部风险溢价上升。市场情绪从乐观转为谨慎,期限结构方面,近月升水收窄,远月贴水加深,暗示现货紧张缓解。资金情绪指标如投机持仓比率已降至中性偏空区域,但尚未进入极端水平,表明调整或未结束。资金轮动迹象明显,CTA策略在趋势转折后加速平仓,加剧价格超调。
风险管理与策略配置思路
当前环境下,绝对价格方向判断难度增大,风险管理应优先于方向**。建议采用期权组合策略,如卖出虚值看跌以收取时间价值,或构建领口组合锁定尾部风险。对于产业客户,适当增加套保比例,管理库存价值波动。资金管理上,控制杠杆率,分散配置于不同到期月份,避免集中持仓。需注意,流动性在关键价位可能骤降,务必设置止盈止损。
结论与风险提示
原油市场正经历资金面与基本面共振的调整期,波动率仍将维持高位。投资者需警惕地缘事件突发、OPEC+政策转向及全球需求急剧下滑等多重风险。本文不构成投资建议,市场有风险,投资需谨慎。