供需基本面分析
产油国政策分化
近期,主要产油国在产量政策上出现明显分歧。沙特阿拉伯坚持减产以支撑油价,而俄罗斯则倾向小幅增产以维持市场份额。这种分化导致市场供应预期不稳定,原油价格在区间内频繁波动。同时,美国页岩油生产商在资本纪律约束下,增产速度放缓,进一步削弱了供应弹性。国际能源署预计,下半年全球原油市场可能面临小幅供应缺口,但库存水平仍高于五年均值,限制了价格上行空间。
全球需求前景
全球经济增长放缓的担忧持续压制原油需求预期。欧美制造业PMI数据疲软,柴油和航煤消费增长乏力。然而,亚洲新兴经济体在能源转型过程中,对原油的刚性需求依然存在。中国原油进口量维持高位,印度炼厂开工率稳步提升,为需求端提供底部支撑。综合来看,需求增长呈现结构性分化,传统燃料需求逐渐触顶,而石化原料需求保持韧性。
金融因素扰动
美元与大宗商品
美元指数走势与原油价格呈现高度负相关性。美联储维持高利率环境,美元走强对以美元计价的原油形成压制。同时,全球风险偏好受地缘政治事件影响,资金在避险与风险资产之间快速切换。近期,中东局势紧张引发短期避险买盘,但持续性存疑。美元流动性收紧预期下,原油金融属性受到抑制,实际供需因素对价格的影响权重提升。
投机资金行为
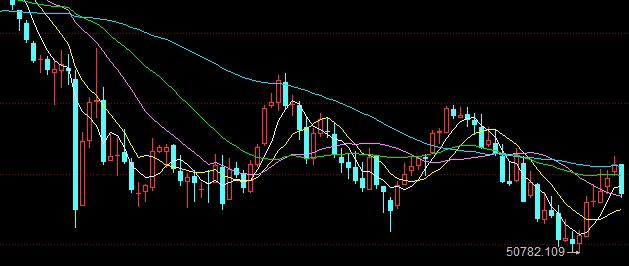
CFTC持仓数据显示,原油期货投机净多头寸在震荡市中反复变化。近期,地缘风险溢价推动投机资金增持多头,但获利了结压力明显。期权市场隐含波动率维持高位,反映市场对方向性突破的预期不高。对冲基金在布伦特与WTI价差交易中活跃,跨市套利机会增多。值得注意的是,算法交易占比提升,加剧了日内价格波动,投资者需关注流动性风险。
产业传导与市场结构
价差结构
原油期货的期限结构从深度contango转向backwardation,反映近端供需偏紧。WTI主力合约溢价扩大,库欣库存持续下降是主要驱动因素。布伦特与迪拜价差收窄,显示亚太市场相对强势。炼厂裂解利润维持高位,但成品油库存压力显现,可能限制原油进一步上行。投资者应关注价差变化中隐含的库存预期及炼厂开工动态。
风险管理
当前原油市场面临多重不确定性,包括地缘政治爆发、主要经济体政策转向以及能源转型加速。产业企业应利用期货工具锁定生产成本或销售利润,避免单边行情冲击。对于金融机构,合理运用期权组合管理尾部风险,避免追涨杀跌。个人投资者需充分认识期货杠杆效应,严格控制仓位,切勿盲目跟风。
展望与风险提示
短期来看,原油市场将在供需博弈与金融因素共振中维持高波动状态。地缘风险可能推动油价阶段性冲高,但高利率环境下需求承压将限制涨幅。中长期,能源转型进程加快,原油需求面临结构性下行压力,但传统能源投资不足使得供给弹性减弱,油价中枢或维持较高水平。投资者应密切关注OPEC+政策会议、全球经济数据及库存变化,保持理性投资心态。本文不构成投资建议,市场有风险,投资需谨慎。