国际天然气供需格局变化
近期全球天然气市场呈现供需两端同步收紧的态势。供应端,俄罗斯通过乌克兰的管道输气量持续低于合约水平,欧洲库存去化速度加快;美国Freeport液化天然气出口终端检修结束后复产进度不及预期,叠加中东地区地缘政治风险升级,导致短期可贸易气量收缩。需求端,北半球冬季气温偏低,取暖用气需求攀升,亚洲现货采购意愿增强,欧洲补库窗口期提前,形成跨区域竞争性采购格局。
主要产气国动态
美国作为最大液化天然气出口国,本土天然气库存处于五年均值低位,Henry Hub价格受出口溢价支撑而维持偏强运行。卡塔尔和美国对欧洲长期合同报价上调,澳大利亚LNG项目因劳资纠纷面临减产风险,进一步压缩全球灵活气源。俄罗斯方面,北极LNG 2项目受制裁影响,首条生产线投产推迟,未来两年对亚洲供应增量可能低于预期。
消费端需求变化
欧洲天然气消费在工业领域延续温和复苏,但化工行业因成本敏感仍维持低开工率;亚洲市场,中国煤改气政策推进叠加工业用气增长,进口量同比增加约12%;日本核电机组重启延迟,LNG采购维持高位。全球电力行业气代煤趋势加速,但可再生能源波动性仍需要天然气调峰,结构性需求韧性较强。
价格传导机制与市场表现
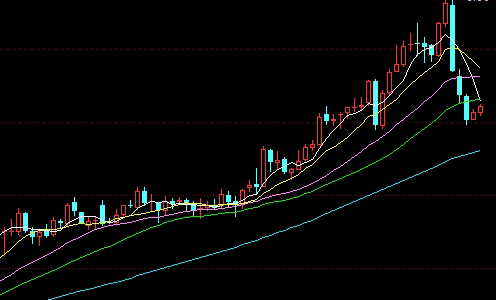
天然气价格从国际基准到国内市场的传导路径呈现非线性特征。TTF价格作为欧洲风向标,其波动通过套利机制影响亚洲JKM现货,进而联动国内LNG进口成本。近期TTF主力合约突破40欧元/兆瓦时,带动国内沿海接收站报价上调约15%。但国内管道气定价仍受长协与门站价约束,短期市场价与保供价双轨运行,导致下游用户成本分化。
期货市场方面,NYMEX天然气期货持仓量略增,基金净多头寸回升,表明资金对远期供应偏紧定价。期权隐含波动率处于历史中等水平,市场短期博弈点集中在天气预报、库存变动及地缘事件。价差结构上,近远月合约维持Backwardation,反映现货紧张预期,但储气库注气季后的宽松预期抑制近月升水幅度。
风险因素与未来展望
当前市场核心风险在于冬季气温超预期寒冷或暖冬的切换,这将直接影响库存消耗速度。另外,OPEC+原油产量政策可能间接影响伴生气的产出;美国液化天然气出口终端的合规风险与运营中断频率值得关注。长期来看,全球天然气投资周期与能源转型进程形成错配,供给弹性下降而需求刚性上行,价格中枢上移趋势或延续。
投资者需注意,天然气期货交易波动较大,价格受极端天气、地缘政治等多重变量影响。建议密切关注库存数据、气象预测及主要产气国出口动态,合理控制仓位,做好风险管理。本内容不构成具体投资建议,市场有风险,入市需谨慎。